Domain mietwohnung-darmstadt.de kaufen?
Wir ziehen mit dem Projekt
mietwohnung-darmstadt.de um.
Sind Sie am Kauf der Domain
mietwohnung-darmstadt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mietwohnung-darmstadt.de kaufen?
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **


Ähnliche Suchbegriffe für Bilanziert
Top-Angebote
Produkte zum Begriff Bilanziert:
-
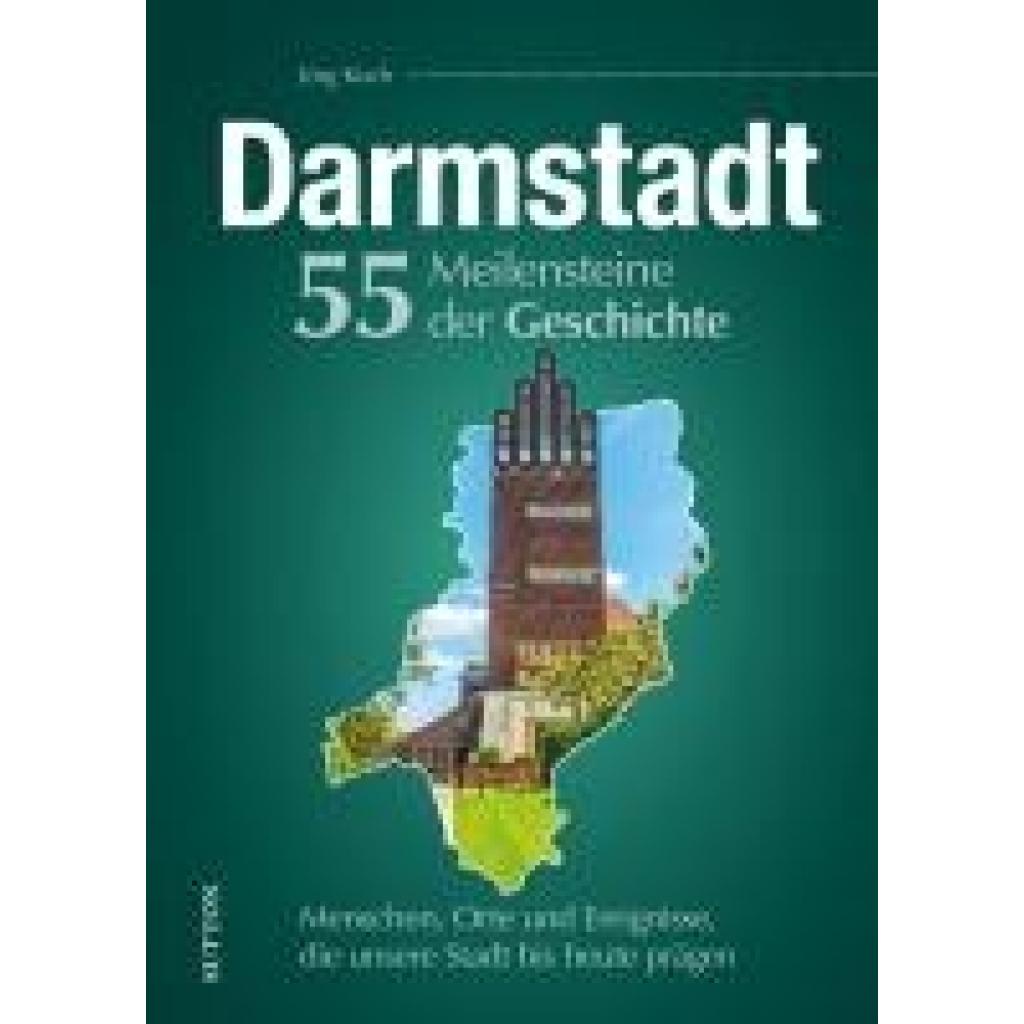
Koch, Jörg: Darmstadt. 55 Meilensteine der GeschichteDarmstadt. 55 Meilensteine der Geschichte , Menschen, Orte und Ereignisse, die unsere Stadt bis heute prägen , Spannelemente & Rollen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 20241108, Autoren: Koch, Jörg, Seitenzahl/Blattzahl: 128, Keyword: Alltagsgeschichte; Alte Bilder; Alte Fotos; Darmstadt; Geschichte; Heimatgeschichte; Hessen; Jugendstil; Luisenhöhe; Personen; Persönlichkeiten; Regionalgeschichte; Regionalia; Stadtgeschichte, Fachschema: Darmstadt, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 15, Gewicht: 470, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roth, Formular, Mietvertrag für WohnraumDer Mietvertrag für Wohnraum von Roth ist ein umfassendes Formular, das speziell für die Hamburger Fassung konzipiert wurde. Mit insgesamt 12 Seiten bietet dieses Dokument alle notwendigen Informationen und rechtlichen Rahmenbedingungen für die Vermietung von Wohnraum. Es ist auf DIN A4 gefalzt und ermöglicht eine einfache Handhabung und Aufbewahrung. Der Vertrag ist so gestaltet, dass er sowohl mit Kugelschreibern, Bleistiften als auch Füllfederhaltern beschriftet werden kann, was eine flexible Nutzung gewährleistet. Zudem enthält der Mietvertrag eine Wohnungsgeberbescheinigung, die für die Anmeldung des Mieters erforderlich ist. Dieses Formular ist eine praktische Lösung für Vermieter und Mieter, die eine rechtssichere Grundlage für ihr Mietverhältnis suchen. - Enthält eine Wohnungsgeberbescheinigung für die Anmeldung des Mieters - Geeignet für verschiedene Beschriftungsarten: Kugelschreiber, Bleistift, Füllfederhalter - Umfassendes Dokument mit 12 Seiten für rechtliche Klarheit.67,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **

Warum heißt die Stadt Darmstadt Darmstadt?
Die genaue Herkunft des Namens "Darmstadt" ist nicht eindeutig geklärt. Es wird vermutet, dass der Name auf das Wort "Darm" zurückgeht, was so viel wie "Dorf" oder "Siedlung" bedeutet. Möglicherweise bezieht sich der Name also auf eine alte Siedlung in der Gegend. **
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
Top-Angebote
Produkte zum Begriff Bilanziert:
-
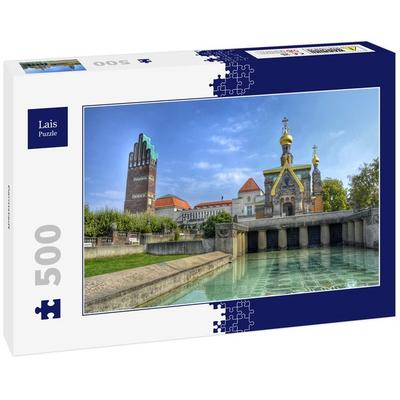
DarmstadtEntdecken Sie Darmstadt In Seiner Ganzen Pracht Mit Unserem Exklusiven Monats-wandkalender! 12 Liebevoll Ausgewählte Motive Zeigen Die Schönsten Ecken Dieser Charmanten Stadt - Von Der Beeindruckenden Mathildenhöhe Bis Hin Zu Versteckten,...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Koch, Jörg: Darmstadt. 55 Meilensteine der GeschichteDarmstadt. 55 Meilensteine der Geschichte , Menschen, Orte und Ereignisse, die unsere Stadt bis heute prägen , Spannelemente & Rollen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 20241108, Autoren: Koch, Jörg, Seitenzahl/Blattzahl: 128, Keyword: Alltagsgeschichte; Alte Bilder; Alte Fotos; Darmstadt; Geschichte; Heimatgeschichte; Hessen; Jugendstil; Luisenhöhe; Personen; Persönlichkeiten; Regionalgeschichte; Regionalia; Stadtgeschichte, Fachschema: Darmstadt, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 15, Gewicht: 470, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
Ähnliche Suchbegriffe für Bilanziert
-
Roth, Formular, Mietvertrag für WohnraumDer Mietvertrag für Wohnraum von Roth ist ein umfassendes Formular, das speziell für die Hamburger Fassung konzipiert wurde. Mit insgesamt 12 Seiten bietet dieses Dokument alle notwendigen Informationen und rechtlichen Rahmenbedingungen für die Vermietung von Wohnraum. Es ist auf DIN A4 gefalzt und ermöglicht eine einfache Handhabung und Aufbewahrung. Der Vertrag ist so gestaltet, dass er sowohl mit Kugelschreibern, Bleistiften als auch Füllfederhaltern beschriftet werden kann, was eine flexible Nutzung gewährleistet. Zudem enthält der Mietvertrag eine Wohnungsgeberbescheinigung, die für die Anmeldung des Mieters erforderlich ist. Dieses Formular ist eine praktische Lösung für Vermieter und Mieter, die eine rechtssichere Grundlage für ihr Mietverhältnis suchen. - Enthält eine Wohnungsgeberbescheinigung für die Anmeldung des Mieters - Geeignet für verschiedene Beschriftungsarten: Kugelschreiber, Bleistift, Füllfederhalter - Umfassendes Dokument mit 12 Seiten für rechtliche Klarheit.67,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
-
Warum heißt die Stadt Darmstadt Darmstadt?
Die genaue Herkunft des Namens "Darmstadt" ist nicht eindeutig geklärt. Es wird vermutet, dass der Name auf das Wort "Darm" zurückgeht, was so viel wie "Dorf" oder "Siedlung" bedeutet. Möglicherweise bezieht sich der Name also auf eine alte Siedlung in der Gegend. **
-
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.